Residentie Waterkant
Afbraak & heropbouw

Mogelijk 6% btw.
Een verschil dat telt.

Omdat bestaande gebouwen op de site plaatsmaken voor nieuwbouw, kan de verkoop van de nieuwe woonentiteiten onder de federale regeling voor afbraak en heropbouw in aanmerking komen voor 6% btw in plaats van 21%, mits aan alle wettelijke voorwaarden is voldaan.

Waarom dit project?

Van bestaande bebouwing naar een nieuwe woonomgeving

Op het terrein staan vandaag constructies die worden afgebroken om Residentie Waterkant te realiseren. Sinds 1 juli 2025 bestaat er een permanente federale regeling waarbij ook de levering/verkoop van een woning na afbraak en heropbouw onder voorwaarden aan het verlaagde btw-tarief kan gebeuren.

De regeling geldt zowel voor bepaalde kopers die zelf gaan wonen als voor bepaalde vormen van langdurige sociale of private verhuur. De voorwaarden verschillen per situatie.

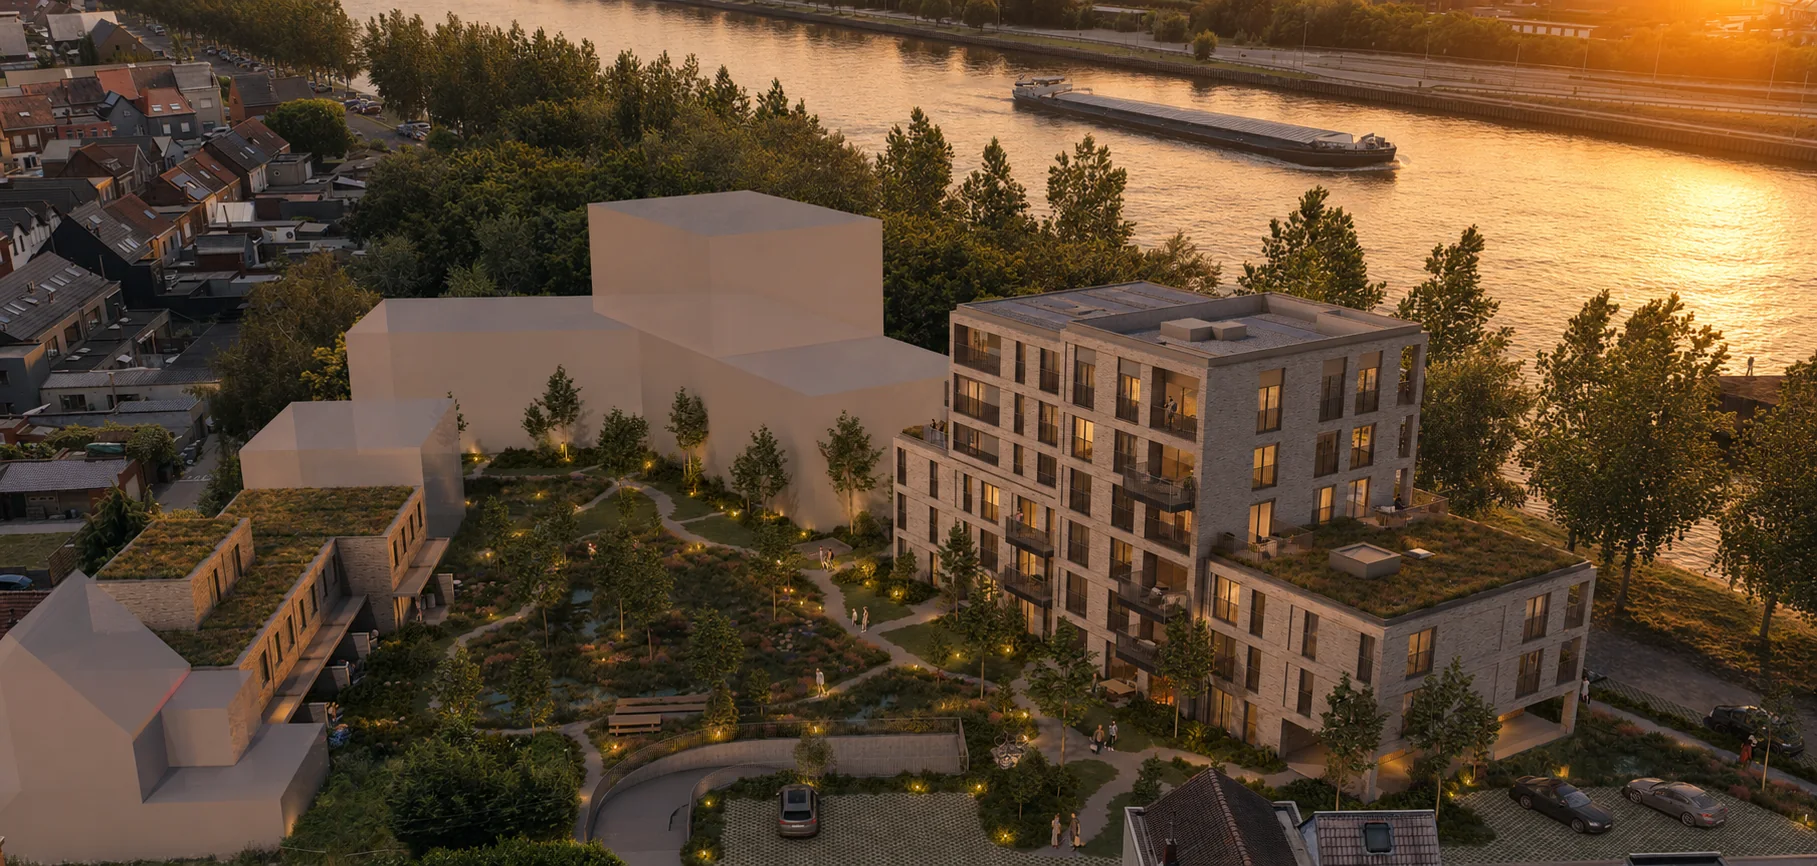
Residentie Waterkant in vogelperspectief
Verschil in tarief
15%

21% versus 6% btw

Het verschil bedraagt 15 procentpunten op de constructiewaarde en op de constructiecomponent van parking en berging, wanneer voor die onderdelen aan de voorwaarden van het verlaagde tarief wordt voldaan. Daardoor kan het verschil in absolute euro’s bij Residentie Waterkant oplopen tot tienduizenden euro’s. Het exacte voordeel hangt af van de concrete aankoopprijs, de uiteindelijke prijsopsplitsing en de persoonlijke fiscale situatie.

Twee concrete voorbeelden

Wat kan 6% btw in euro betekenen?

Onderstaande voorbeelden gebruiken de huidige indicatieve prijsverdeling van 20% grond en 80% constructie. Diezelfde 20/80-verdeling wordt in deze voorbeelden ook toegepast op de verplichte ondergrondse autostaanplaats en op de optionele berging. Registratierechten en overige aankoopkosten zijn niet meegerekend.

Voorbeeld appartement

Appartement 14/0207

Prijs woonentiteit€ 297.353
Indicatieve grondwaarde woonentiteit · 20%€ 59.471
Indicatieve constructiewaarde woonentiteit · 80%€ 237.882
Verplichte autostaanplaats€ 27.000
waarvan grondcomponent · 20%€ 5.400
waarvan constructiecomponent · 80%€ 21.600
Verkoopprijs + parking excl. kosten€ 324.353
btw op constructiecomponenten aan 21%€ 54.491
btw op constructiecomponenten aan 6%€ 15.569
Indicatief btw-verschil€ 38.922

Een optionele berging kost € 4.000 excl. belastingen. In deze indicatieve 20/80-verdeling bestaat die uit € 800 grond en € 3.200 constructie. Het bijkomende btw-verschil tussen 21% en 6% op de constructiecomponent bedraagt daardoor € 480.
Voorbeeld woning

Woning 17C

Prijs woonentiteit€ 312.950
Indicatieve grondwaarde woonentiteit · 20%€ 62.590
Indicatieve constructiewaarde woonentiteit · 80%€ 250.360
Verplichte autostaanplaats€ 27.000
waarvan grondcomponent · 20%€ 5.400
waarvan constructiecomponent · 80%€ 21.600
Verkoopprijs + parking excl. kosten€ 339.950
btw op constructiecomponenten aan 21%€ 57.112
btw op constructiecomponenten aan 6%€ 16.318
Indicatief btw-verschil€ 40.794

Een optionele berging kost € 4.000 excl. belastingen. In deze indicatieve 20/80-verdeling bestaat die uit € 800 grond en € 3.200 constructie. Het bijkomende btw-verschil tussen 21% en 6% op de constructiecomponent bedraagt daardoor € 480.

Indicatieve berekening: de 20/80-verdeling is de huidige projectaanname en kan nog wijzigen. De getoonde 21%- en 6%-berekeningen zijn gebaseerd op de momenteel geldende tarieven. Het tarief van 6% geldt uitsluitend wanneer de wettelijke en individuele voorwaarden vervuld zijn. Steeds wordt het wettelijk toepasselijke btw-tarief toegepast; wijzigingen in de fiscale wetgeving kunnen de uiteindelijke aankoopprijs beïnvloeden. De uiteindelijke fiscale berekening wordt bepaald op basis van de verkoopdocumenten en de situatie van de koper.
Wie kan in aanmerking komen?

De bestemming van de woning bepaalt de voorwaarden

Eigen bewoning

Kopen om zelf te wonen

Voor de verkoop van een heropgerichte woning aan een koper die er zelf gaat wonen, gelden onder meer deze voorwaarden:

  • u koopt als natuurlijke persoon en niet via een rechtspersoon of vennootschap;
  • de bewoonbare oppervlakte bedraagt maximaal 175 m²;
  • de woning is uw eigen en enige woning, behoudens de wettelijke uitzonderingen;
  • u bewoont de woning zelf en vestigt er zonder uitstel uw domicilie;
  • de voorwaarden voor eigen bewoning, enige woning en domicilie moeten gedurende de wettelijke termijn van minstens 5 jaar behouden blijven.
Private verhuur

Kopen om langdurig te verhuren

Ook een natuurlijke persoon of rechtspersoon kan onder voorwaarden in aanmerking komen bij langdurige private verhuur:

  • verhuur gedurende minstens 15 jaar;
  • rechtstreekse verhuur aan een natuurlijke persoon;
  • de huurder vestigt er zonder uitstel zijn domicilie;
  • maximale bewoonbare oppervlakte van 175 m².
Belangrijk: 6% btw is geen automatisch recht en deze pagina is geen fiscaal advies. De FOD Financiën bepaalt de voorwaarden en formaliteiten. De vermelde tarieven zijn gebaseerd op de momenteel geldende wetgeving; steeds wordt het wettelijk toepasselijke btw-tarief toegepast. Wijzigingen in de fiscale wetgeving kunnen de uiteindelijke aankoopprijs beïnvloeden. Laat vóór aankoop altijd bevestigen of uw persoonlijke situatie en de concrete verkoop aan alle voorwaarden voldoen door uw notaris en/of fiscaal adviseur. Raadpleeg de federale regeling bij FOD Financiën.
Toegankelijker kopen

Een fiscaal verschil dat de aankoopbeslissing mee kan bepalen.

Wanneer aan de voorwaarden is voldaan, kan het verlaagde tarief de instap voor starters, singles, gezinnen, doorstromers en investeerders aanzienlijk verlichten. Het voordeel groeit in absolute waarde mee met de btw-plichtige aankoopcomponenten.

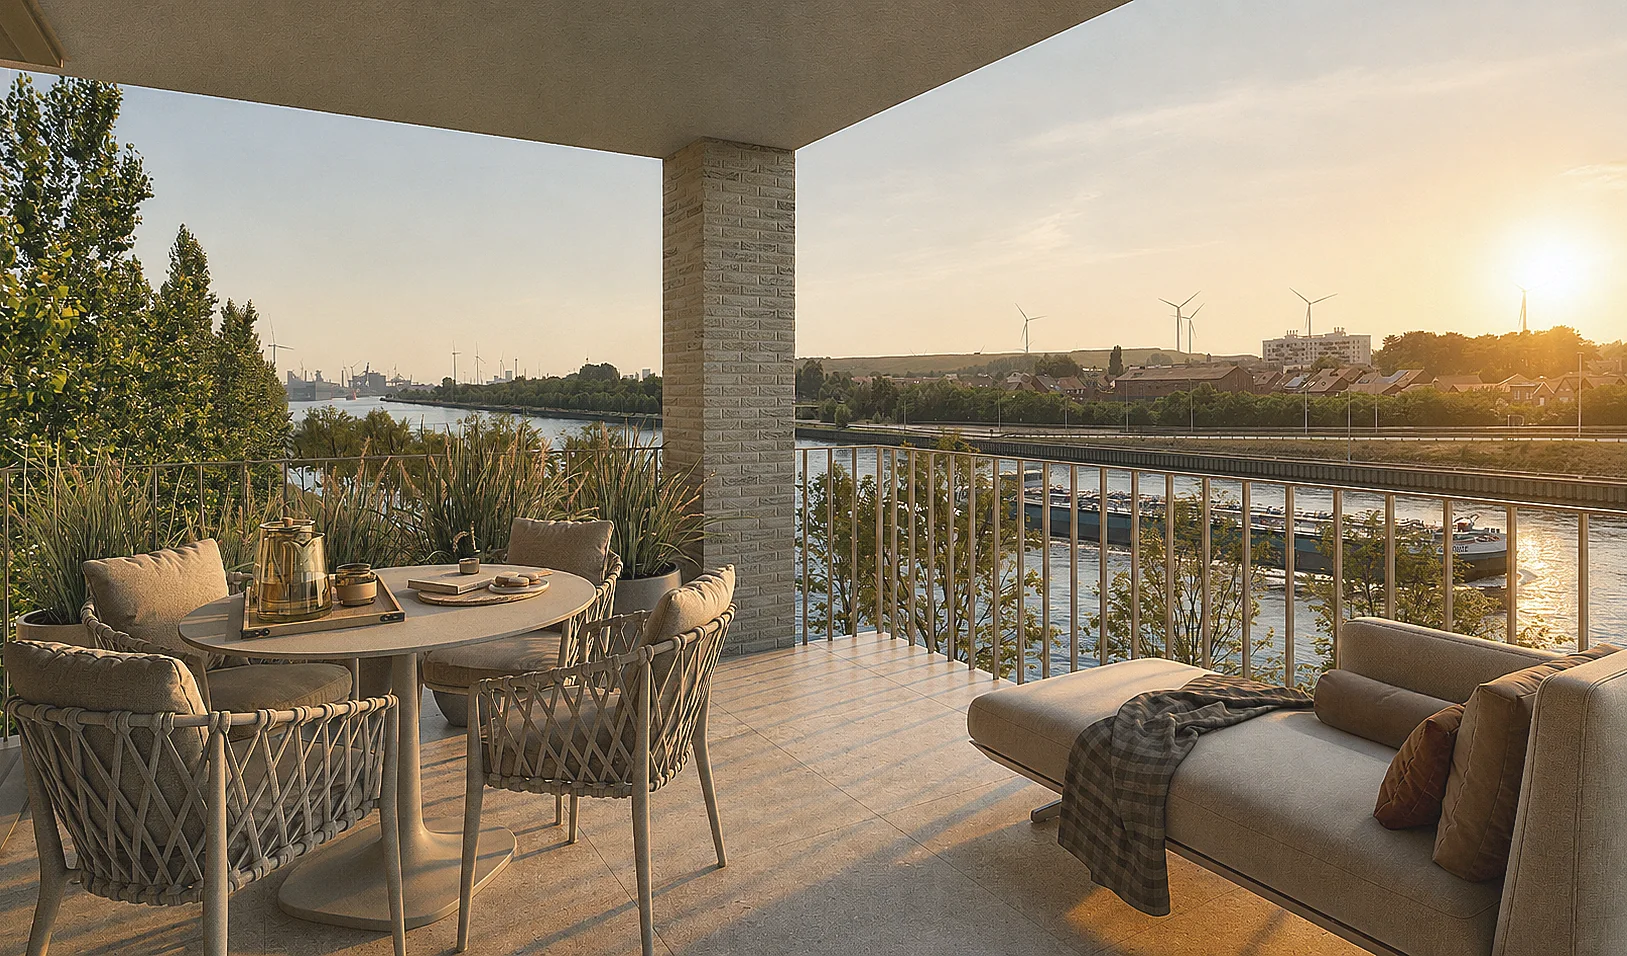
Terras aan het water
Ook voor investeerders

Langdurige verhuur kan eveneens in aanmerking komen

De permanente regeling voorziet naast eigen bewoning ook een mogelijkheid voor langdurige private verhuur onder specifieke voorwaarden. Dat maakt de fiscale regeling relevant voor wie Residentie Waterkant als langetermijninvestering bekijkt.